















বাণিজ্য অর্থায়নে বড় সংকট: খেলাপি ঋণ সর্বোচ্চ ৮০ শতাংশ, ডিজিটাল অবকাঠামোর দাবি
দেশের বাণিজ্য অর্থায়নের (ট্রেড ফাইন্যান্স) ৪০ থেকে ৫০ শতাংশই এখন খেলাপি ঋণ। আর যেসব ব্যাংকের সার্বিক খেলাপি ঋণ বেশি, তাদের ক্ষেত্রে এই হার ৮০ শতাংশেরও বেশি। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) আয়োজিত এক কর্মশালায় প্রকাশিত গবেষণা প্রতিবেদনে এই উদ্বেগজনক চিত্র উঠে এসেছে। এই সংকট উত্তরণে ইলেকট্রনিক ট্রেড ডকুমেন্টের জন্য আধুনিক আইনগত ও ডিজিটাল অবকাঠামো গড়ে তোলার দাবি জানানো হয়েছে।

দেশের ব্যাংকিং খাতের বাণিজ্য অর্থায়নে (ট্রেড ফাইন্যান্স) ভয়াবহ সংকটের চিত্র প্রকাশ পেয়েছে। এই খাতে করা অর্থায়নের প্রায় ৪০ থেকে ৫০ শতাংশই এখন খেলাপি ঋণ। আরও উদ্বেগের বিষয় হলো, যেসব ব্যাংকের সার্বিক খেলাপি ঋণ বেশি, বাণিজ্য অর্থায়নে তাদের খেলাপির হার ৮০ শতাংশেরও বেশি।
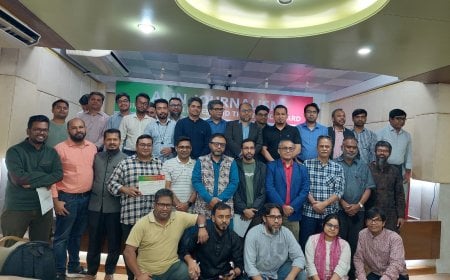
৮ জুলাই, বুধবার রাজধানীর মিরপুরে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) আয়োজিত ‘ট্রেড সার্ভিসেস অপারেশনস অব ব্যাংকস’ শীর্ষক এক জাতীয় কর্মশালায় উপস্থাপিত গবেষণা প্রতিবেদনে এই তথ্য জানানো হয়।
কর্মশালায় স্বাগত ও সভাপতির বক্তব্যে বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, “আন্তর্জাতিক বাণিজ্য কার্যক্রমকে আরও দ্রুত, নিরাপদ ও কাগজবিহীন করতে ইলেকট্রনিক ট্রেড ডকুমেন্টের জন্য আধুনিক আইনগত ও ডিজিটাল অবকাঠামো গড়ে তোলা এখন সময়ের দাবি।” একই সঙ্গে তিনি গ্রাহকসেবার মান অক্ষুণ্ন রেখে ট্রেড-বেইজড মানি লন্ডারিং (বাণিজ্যের আড়ালে অর্থপাচার) ও সন্ত্রাসে অর্থায়ন প্রতিরোধে আরও কার্যকর ব্যবস্থা গ্রহণের ওপর জোর দেন। তিনি ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য সুযোগ সম্প্রসারণ এবং বাংলাদেশ ব্যাংক, তফসিলি ব্যাংক, কাস্টমসসহ সংশ্লিষ্ট অংশীজনদের মধ্যে সমন্বয় বৃদ্ধির আহ্বান জানান।

কর্মশালায় মূল গবেষণা প্রতিবেদনটি প্রকাশ করেন বিআইবিএম-এর প্রফেসর (সিলেকশন গ্রেড) ড. শাহ মো. আহসান হাবীব। তিনি জানান, বাণিজ্য-সংশ্লিষ্ট ঋণ পোর্টফোলিওতে সম্পদের গুণগত মানের ওপর চাপ স্পষ্ট। গবেষণার তথ্য অনুযায়ী, নন-ফান্ডেড দায় জোরপূর্বক ঋণে রূপান্তরিত হওয়াই এই খেলাপি ঋণ বৃদ্ধির প্রধান কারণ। বিশেষ করে মূলধনী যন্ত্রপাতি, তুলাসহ বিভিন্ন কাঁচামাল, চিনি, সার, জ্বালানি এবং স্ক্র্যাপ জাহাজ আমদানিসংক্রান্ত ট্রেড ফাইন্যান্সে এ ধরনের ফোর্সড লোন বা জোরপূর্বক ঋণ উল্লেখযোগ্যভাবে বেড়েছে।
রপ্তানি অর্থায়নের ক্ষেত্রেও একটি বড় কাঠামোগত দুর্বলতা চিহ্নিত করেছে এই গবেষণা। মতামত জরিপে শতভাগ ব্যাংকার একমত হয়েছেন যে, আইনগতভাবে কার্যকর ক্রয়-বিক্রয় চুক্তি ছাড়া ব্যাক-টু-ব্যাক এলসি (LC) ব্যবহারের ফলে রপ্তানি অর্থায়নে খেলাপি ঋণ সৃষ্টি হচ্ছে। কাঁচামাল সংগ্রহের জন্য ব্যবহৃত এই এলসি-র মূল চুক্তি দুর্বল বা বিতর্কিত হলে পুরো অর্থায়ন প্রক্রিয়া ঝুঁকির মুখে পড়ে। ফলে রপ্তানি আয় সময়মতো না এলে তা দ্রুত জোরপূর্বক ঋণে পরিণত হয়ে ব্যাংকের ঝুঁকি বহুগুণ বাড়িয়ে দেয়।
এই গুরুত্বপূর্ণ গবেষণাপত্রটি যৌথভাবে প্রস্তুত করেছেন ড. শাহ মো. আহসান হাবীব, বিআইবিএম-এর সহকারী অধ্যাপক তোফায়েল আহমেদ, সহকারী অধ্যাপক রাহাত বানু, প্রভাষক রাজিব কুমার দাস, বাংলাদেশ ব্যাংকের অতিরিক্ত পরিচালক মোহাম্মদ আরাফাত আলী এবং মিউচুয়াল ট্রাস্ট ব্যাংক পিএলসি-এর এক্সিকিউটিভ ভাইস প্রেসিডেন্ট এ.টি.এম. নেছারুল হক।
কর্মশালায় আলোচক হিসেবে বক্তব্য দেন এনআরবিসি ব্যাংক পিএলসি-এর চেয়ারম্যান মো. আলী হোসেন প্রধানিয়া, ইসলামী ব্যাংক বাংলাদেশের উপব্যবস্থাপনা পরিচালক মাহমুদুর রহমান, প্রাইম ব্যাংকের উপব্যবস্থাপনা পরিচালক সৈয়দ সাজ্জাদ হায়দার চৌধুরী এবং সিটি ব্যাংকের উপব্যবস্থাপনা পরিচালক ফারুক আহমেদ। মুক্ত আলোচনা পর্বে দেশের জ্যেষ্ঠ ব্যাংকার ও নিয়ন্ত্রক সংস্থার প্রতিনিধিরা ঝুঁকি ব্যবস্থাপনা এবং সম্পদের গুণগত মান উন্নয়নে বিভিন্ন দিকনির্দেশনামূলক সুপারিশ তুলে ধরেন।
//ডিবিটেক/ডিপিও/এসএমআই//