

























আস্থাহীনতা, দুর্বল অবকাঠামো ও সমন্বয়হীনতায় পিছিয়ে দেশের এমএফএস খাত
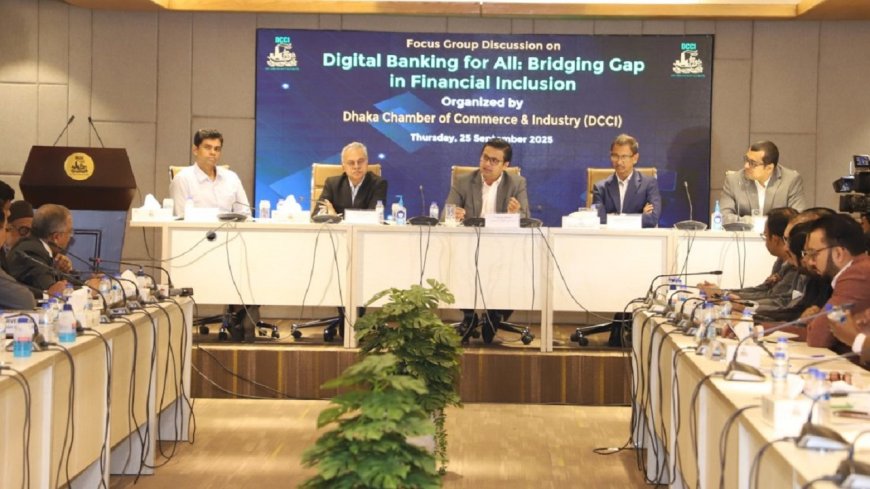
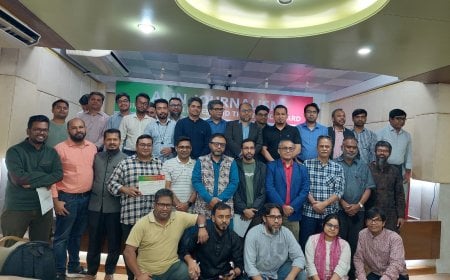
বাংলাদেশে ডিজিটাল ব্যাংকিং খাতের সম্ভাবনা ব্যাপক হলেও নীতি সহায়তার অভাব, আস্থাহীনতা, দুর্বল অবকাঠামো এবং নিয়ন্ত্রক সংস্থাগুলোর সমন্বয়হীনতার কারণে এ খাত পূর্ণাঙ্গভাবে বিকশিত হতে পারছে না বলে মনে করছেন খাত সংশ্লিষ্টরা। ২৫ সেপ্টেম্বর, বৃহস্পতিবার ঢাকা চেম্বার অব কমার্স অ্যান্ড ইন্ডাস্ট্রি (ডিসিসিআই) আয়োজিত ‘সবার জন্য ডিজিটাল ব্যাংকিং: আর্থিক অন্তর্ভুক্তির ব্যবধান দূরীকরণ’ শীর্ষক ফোকাস গ্রুপের আলোচনা সভায় বক্তারা এমন অভিব্যক্তি তুলে ধরেন।
রাজধানীর মতিঝিলে ডিসিসিআই মিলনায়তনে আয়োজিত এ অনুষ্ঠানে প্রধান অতিথি ছিলেন তথ্য ও যোগাযোগ প্রযুক্তি বিভাগের সচিব শীষ হায়দার চৌধুরী। বিশেষ অতিথি হিসেবে উপস্থিত ছিলেন বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ডা. মো. এজাজুল ইসলাম। সভাপতিত্ব করেন ডিসিসিআই সভাপতি তাসকীন আহমেদ।
অনুষ্ঠানে মূল প্রবন্ধ উপস্থাপন করে রবি আজিয়াটার হেড অব কমার্শিয়াল পার্টনারশিপ সানজিদ হাসান বলেন, ‘‘এশিয়া-প্যাসিফিক অঞ্চলে ২০২৫ সালে ডিজিটাল ব্যাংকিং খাতের বাজার ৪৬৭৮.৪৭ মিলিয়ন মার্কিন ডলার হলেও ২০৩৩ সালে তা ১১২৩৮.৬ মিলিয়নে পৌঁছাবে।’’ তিনি নিরাপদ লেনদেনের জন্য সমন্বিত সাইবার সিকিউরিটি ইকোসিস্টেম গড়ে তোলার ওপর জোর দেন। তিনি বলেন, আমাদের গতানুগতিক ব্যাংকিং কার্যক্রমের বিষয়ে অনেকের আস্থার অভাব রয়েছে, যেখানে ডিজিটাল কার্যক্রম বৃদ্ধির সুযোগ তৈরি করে। দেশের ডিজিটাল ব্যাংকিং-এর বাজার ৩০ বিলিয়ন মার্কিন ডলারে উন্নীত করার সুযোগ রয়েছে বলে তিনি মত প্রকাশ করেন। তবে এটাকে নিরাপদ করতে হলে, একটি সমন্বিত ও সাইবার নিরাপত্তা ইকো-সিস্টেম চালু একান্ত আবশ্যক, অন্যথায় বড় ধরনের বিপদের সম্ভাবনা রয়েছে। পাশাপাশি কেন্দ্রীয় ব্যাংকের নজরদারি কার্যক্রম আরো বাড়ানোর উপর প্রতি তিনি জোরারোপ করেন। স্মার্টফোন ও ইন্টারনেটের মত প্রয়োজনীয় যন্ত্রপাতি সুলভে প্রাপ্তির মাধ্যমে দেশের প্রান্তিক এলাকায় ডিজিটাল সেবা ছড়িয়ে দেওয়ার বিষয়টি নিশ্চিত করতে হবে বলে তিনি অভিমত জ্ঞাপন করেন।
ভার্চুয়ালি যুক্ত হয়ে আইসিটি সচিব শীষ হায়দার চৌধুরী বলেন, ‘‘সরকার, বেসরকারি খাত ও শিক্ষাপ্রতিষ্ঠান সমন্বিতভাবে ডিজিটাল-সেবা সম্প্রসারণে কাজ করছে।’’ তিনি জানান, ব্যক্তিগত তথ্য সুরক্ষায় সরকার দ্রুত ডাটা প্রটেকশন অর্ডিন্যান্স প্রণয়ন করছে। সচিব আরও জানান, দেশে ওয়ান-স্টপ সার্ভিসের মাধ্যমে নাগরিকসেবা প্রদান শুরু হয়েছে। ইতোমধ্যে ঢাকায় ১০টি নাগরিক সেবা চালু করা হয়েছে।
তিনি বলেন, ডিজিটাল ব্যবস্থার আধুনিকায়নে অর্ন্তভূক্তি, অভিগম্যতা, একত্রীকরণ এবং বিস্তার-এ চারটি বিষয়ের উপর অধিক হারে গুরুত্ব দিচ্ছে। সচিব আরো বলেন, ডাটা নিবন্ধনের প্রক্রিয়া যথাযথ না হওয়া ৫ কোটি নাগরিকের ডাটা ডার্কওয়েবে পাওয়া গেছে, তাই ডাটা এনক্রিপশনের প্রক্রিয়া যথাযথ হওয়ার পাশাপাশি নজরদারি জোরদার করতে হবে। সরকার ব্যক্তিগত ডাটা সংরক্ষণ অর্ডিনেন্স করার উদ্যোগ গ্রহণ করেছে, যা আগামী একমাসের মধ্যে সম্পন্ন হবে আশা প্রকাশ করেন তিনি।
ডিজিটাল ব্যাংকিং-এর প্রয়োজনীয় অবকাঠামোসহ লোকবলসহ অন্যান্য সুযোগ-সুবিধা রয়েছে এবং সরকার থেকে যথাযথ নীতি সহায়তা প্রদান করা হবে বলে আশ্বাস দেন শীষ হায়দা চৌধুরী।
বিশেষ অতিথির বক্তব্যে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ডা. এজাজুল ইসলাম জানান, আগস্ট পর্যন্ত দেশে ৩ লাখ ১৫ হাজার কোটি টাকার মানি সার্কুলেশন হয়েছে। এর মধ্যে ব্যাংকের বাইরে সাধারণ মানুষের হাতে রয়েছে ২ লাখ ২৭ হাজার কোটি টাকা। তিনি বলেন, “এখনও দেশের মোট লেনদেনের মাত্র ২৭ থেকে ২৮ শতাংশ ডিজিটাল মাধ্যমে হচ্ছে, বাকি ৭০ শতাংশ প্রথাগত পদ্ধতিতেই সীমাবদ্ধ।” তিনি জানান, চলতি বছরের আগস্ট পর্যন্ত ৩ লক্ষ ১৫ হাজার কোটি টাকার মানি সার্কুলেশন হয়েছে, যদি ব্যাংকিং চ্যানেলের বাইরে সাধারণ জনগণের হাতে রয়েছে ২ লক্ষ ২৭ হাজার কোটি টাকা এবং ব্যাংকের কাছে রয়েছে মাত্র ২৯ হাজার কোটি টাকা। তিনি আরো জানান, এ যাবত আর্থিক খাতে লেনদেনের ডিজিটাল পেমেন্ট হয়েছে মাত্র ২৭-২৮%, আর বাকী ৭০শতাংশের বেশি প্রথাগত ব্যবস্থার মাধ্যমে হয়ে থাকে।
স্বাগত বক্তব্যে তাসকীন আহমেদ বলেন, ‘‘দেশে ২০১১ সালে মোবাইল ফিন্যান্সিয়াল সার্ভিস চালুর পর বর্তমানে প্রায় ৫৪ শতাংশ মানুষ এ সেবা ব্যবহার করছে। তবে সাইবার নিরাপত্তা, ভোক্তাদের অধিকার রক্ষা ও আস্থার ঘাটতির কারণে এ খাতের পূর্ণ সম্ভাবনা কাজে লাগানো সম্ভব হয়নি।’’ তিনি বলেন, “ডিজিটাল ব্যাংকিংয়ে আস্থা ও নিরাপত্তা নিশ্চিত করাই এখন সবচেয়ে বড় চ্যালেঞ্জ।” সেই সাথে ডিজিটাল সার্ভিসে আরো সাশ্রয়ী করা, ফিনান্সিয়াল ও ডিজিটাল লিটারেসি বাড়ানোর পাশাপাশি ব্যাংক ও ফিনটেক নিয়ন্ত্রক সংস্থার মধ্যকার সমন্বয় আরো বৃদ্ধির উপর জোরারোপ করেন ডিসিসিআই সভাপতি। তিনি বলেন, দেশের মাত্র ৩০ শতাংশ মানুষ ফিনান্সিয়াল কার্ড ব্যবহার করে। নিম্ন আর্থিক জ্ঞান, প্রযুক্তি ব্যবহারে দুর্বলতা, উচ্চ খরচ, সেবার সীমাবদ্ধতা, সাইবার নিরাপত্তা ঝুঁকি ও ভোক্তা সুরক্ষার অভাবে আর্থিক অন্তর্ভুক্তি সমানভাবে হচ্ছে না। বিশেষ করে গ্রামীণ নারী, অতিদরিদ্র ও উপকূলীয় জনগোষ্ঠী সবচেয়ে পিছিয়ে আছে।
অন্যান্যের মধ্যে ডিএমপি’র অতিরিক্ত উপ-কমিশনার (ডিবি) মো. ইলিয়াস জিকো বলেন, ‘‘প্রতিদিন ১০ থেকে ২০ কোটি টাকার ডিজিটাল জালিয়াতি ঘটছে। গ্রাহকের নিরাপত্তা নিশ্চিত না হলে ডিজিটাল ব্যাংকিং ঝুঁকির মুখে পড়বে।’’